新築マンションを1年以内に住まずに売却?所得税の課税強化で取引抑制の動き
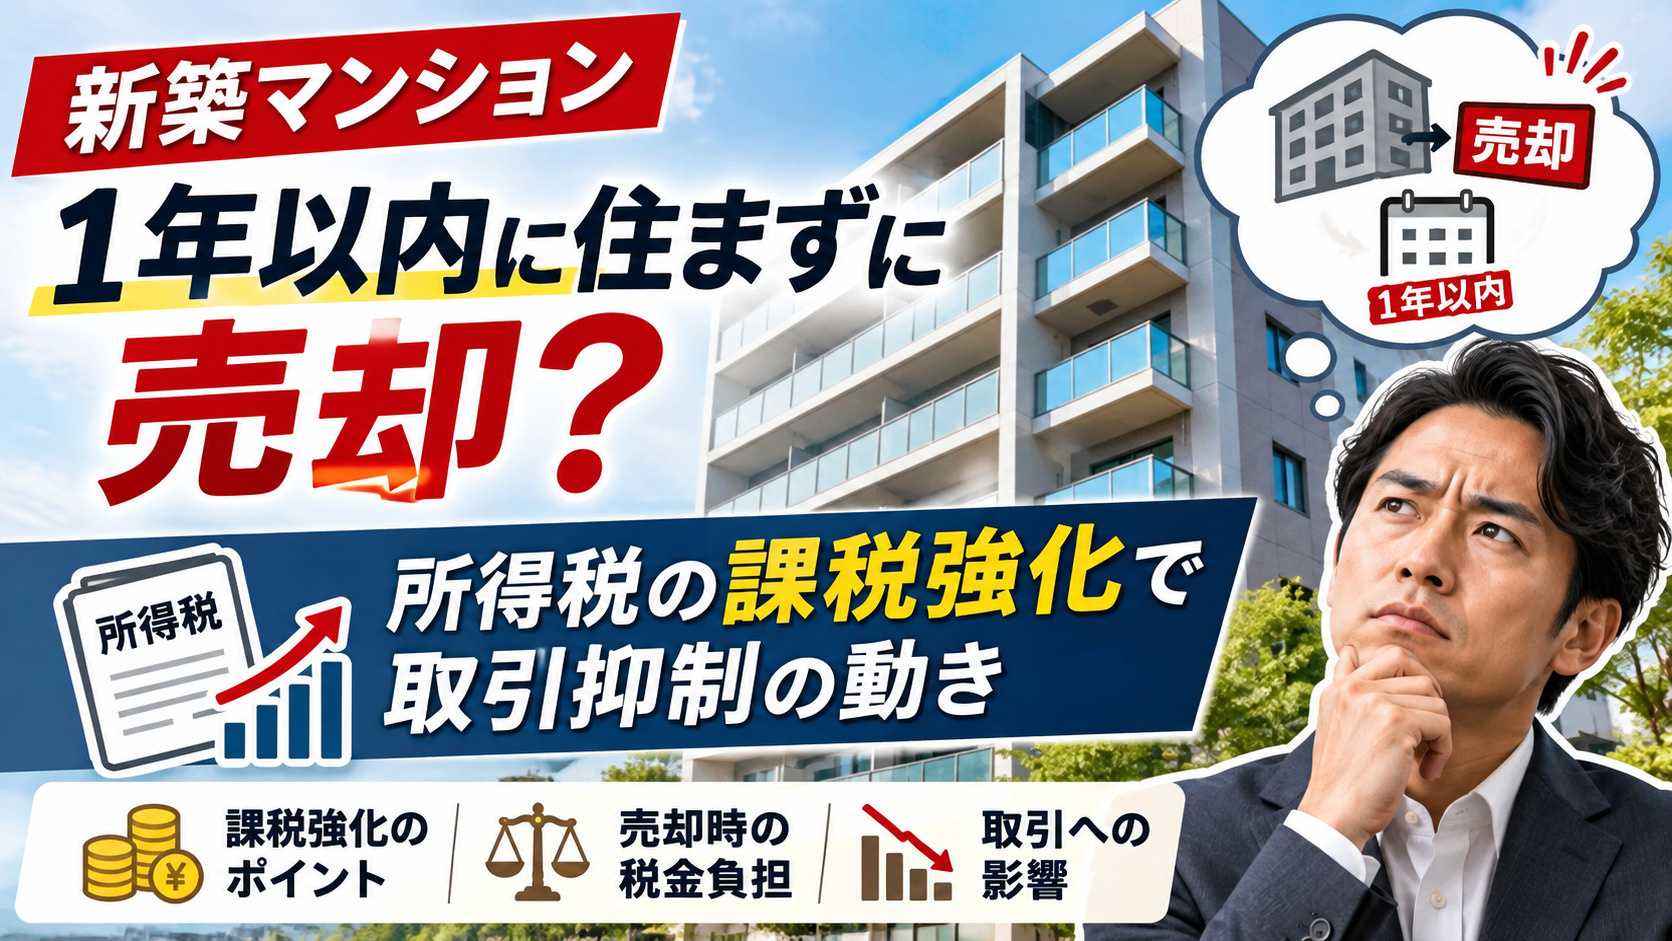
新築マンションの購入を検討していると、数年以内に売却する可能性や、場合によっては住まずに手放す場面もつい想定してしまうものです。
その一方で、短期間の売却に対する所得税の扱いや、今後の課税強化の議論など、気になるニュースも増えています。
とくに、購入から1年以内に住まずに売却した場合には、投機的な取引抑制という観点から、税負担が重くなる方向性が取り沙汰されており、安易な判断は禁物です。
しかし、仕組みを正しく理解すれば、必要以上に不安になる必要はありません。
このコラムでは、新築マンションの短期売却と譲渡所得の基本、1年以内の未入居売却に関する課税強化の検討状況、そして利用し得る税制優遇やリスクを整理しながら、今取るべき対応の考え方をわかりやすく解説していきます。
新築マンション短期売却と所得税の基本
まず、新築マンションを含む土地建物を売却した利益は「譲渡所得」として扱われます。
この譲渡所得は、その不動産をいつから所有しているかにより「短期譲渡所得」と「長期譲渡所得」に区分されます。
売却した年の1月1日現在で所有期間が5年以下であれば短期、5年を超えていれば長期とされ、税率が大きく異なります。
そのため、購入から売却までの期間がどの程度かを確認することが、不動産売却に伴う税負担を把握する第一歩になります。
譲渡所得の基本的な計算は、「売却価格−(購入費用+売却時の諸費用)」という考え方です。
この計算で利益が出た場合、短期譲渡所得には所得税30%と住民税9%、長期譲渡所得には所得税15%と住民税5%の税率が適用されます。
新築マンションを購入してから1年以内に売却する場合、多くは所有期間5年以下に該当するため、原則として高い税率の短期譲渡所得として課税される点が特徴です。
売却益が大きいほど税額も増えるため、短期間での転売を検討する際には、税率の違いが手取り額に与える影響を具体的に試算しておくことが大切です。
また、税務上は「自ら居住するためのマイホーム」と、「賃貸や転売を目的とした投資用不動産」とで扱いが異なります。
マイホームについては、一定の要件を満たせば、所有期間の長短を問わず譲渡所得から最高3,000万円を差し引ける特別控除や、所有期間10年超の場合の軽減税率などの特例が設けられています。
一方、最初から自ら居住する意思がなく投資・転売目的で新築マンションを取得した場合には、こうした「居住用財産」の特例は原則として利用できません。
新築マンションの購入前には、自分や家族が実際に住むのか、それとも投資目的なのかを整理し、将来売却する場面でどのような税制が適用されるかを見据えておくことが重要です。
| 区分 | 所有期間 | 主な税率と取扱い |
|---|---|---|
| 短期譲渡所得 | 5年以下 | 所得税30%・住民税9% |
| 長期譲渡所得 | 5年超 | 所得税15%・住民税5% |
| 居住用財産 | 居住実態重視 | 3,000万円特別控除等 |
| 投資用不動産 | 居住なし | 一般の譲渡所得課税 |
1年以内に住まずに売却する場合に検討されている課税強化の方向性
政府・与党では、購入した新築マンションに入居しないまま取得後1年以内に売却した場合について、譲渡益への税負担を重くする方向で検討が進められています。
背景には、都市部を中心に短期間での転売が増え、実際に居住することを目的としない取引が新築マンション価格の高騰を押し上げているとの問題意識があります。
こうした投機的な取引を抑え、実需の購入希望者が過度な価格上昇に直面しないようにすることが、課税強化案の大きなねらいとされています。
与党の税制調査会などでの議論を踏まえ、令和9年度税制改正大綱への反映を目指す動きが報じられています。
検討されている見直しの柱としては、まず個人の譲渡所得に対する所得税の強化が挙げられます。
現在でも所有期間5年以下の短期譲渡所得には、長期より高い税率が適用されていますが、新築マンションを未入居のまま1年以内に売却したケースについて、追加的な負担を上乗せする案が俎上に載っています。
また、法人が行う短期転売についても、法人税の取り扱いを含めた検討対象とされており、個人・法人のいずれにも短期売買を抑制するメッセージを持たせる方向性が示されています。
さらに、不動産取得税の軽減特例から1年以内の未入居転売物件を外す案など、取得段階での税負担を通じて短期転売を抑える方策も検討材料となっています。
もっとも、これらの内容は現時点ではあくまで検討段階であり、具体的な税率、対象範囲、適用開始時期などは今後の与党協議や税制改正大綱の取りまとめを経て決まっていく見通しです。
報道や各省庁の税制改正要望では、「実需に基づかない短期売買」「未入居のままの短期転売」などを念頭に置いた制度設計を検討する方向性が示されていますが、最終的にどのような線引きになるかは確定していません。
そのため、新築マンションの購入を検討されている方にとっては、将来的に短期で売却した場合の税負担が重くなる可能性があることを念頭に置き、短期転売を前提としない資金計画やライフプランを意識しておくことが重要になります。
今後の税制改正の動きによっては、実需の購入者にも一定の影響が及び得るため、最新の情報を継続的に確認する姿勢が求められます。
| 項目 | 現在の方向性 | 想定される影響 |
|---|---|---|
| 所得税・法人税 | 1年以内短期譲渡への課税強化検討 | 短期転売の利益確保が難化 |
| 不動産取得税 | 未入居1年以内転売の特例除外案 | 取得時コスト増による取引抑制 |
| 政策目的 | 投機的取引の抑制と価格高騰対策 | 実需向け新築取得環境の改善期待 |
新築マンション購入前に確認したい税制優遇とリスク
まず押さえておきたいのは、実際に自ら居住する目的で新築マンションを取得した場合に利用できる税制優遇です。
代表的なものとして、居住用財産の譲渡所得に対する3,000万円特別控除や、所有期間が10年を超える場合の軽減税率の特例が挙げられます。
3,000万円特別控除は、マイホームを売却した際の譲渡所得から最高3,000万円を差し引くことができる仕組みで、所有期間の長短にかかわらず適用されます。
これらの特例は、国税庁や国土交通省の資料でも、居住の実態がある実需の取得者を支援する制度として位置づけられています。
一方で、新築マンションを短期で売却したり、入居せずに転売したりすると、こうした税制優遇の対象外となる可能性があります。
居住用財産の3,000万円特別控除は、所有者が実際に居住の用に供した住宅であることが前提であり、全く住んでいない新築マンションの売却には原則として適用されません。
また、今後検討されている課税強化が実現した場合、未入居のまま1年以内に売却すると、居住用としての特例ではなく、短期譲渡所得として高い税率が適用される方向性が示されています。
短期での転売を前提とした購入は、税負担の面で不利になるおそれがある点をよく認識しておくことが大切です。
さらに、非居住の住宅や空き家を対象とした新たな税(いわゆる空き家・空き室関連税)の動きにも注意が必要です。
一部の自治体では、長期間利用されていない住宅に対して、非居住住宅利活用促進税などの新税を導入し、空き家の活用や流通を促す方針が示されています。
これらの新税は、具体的な制度設計や課税開始時期こそ自治体ごとに異なるものの、放置された空き家に対して追加的な税負担を求める共通の流れがあります。
新築マンションを自ら居住せず、空室のまま長期間保有する場合には、固定資産税などに加えて、このような追加課税の対象となるリスクも踏まえて検討することが重要です。
| 項目 | 主な内容 | 確認のポイント |
|---|---|---|
| 居住用財産の特例 | 3,000万円控除や軽減税率 | 実際に居住しているか |
| 短期売却・未入居転売 | 高い税率適用の可能性 | 優遇の適用可否の確認 |
| 空き家・非居住住宅税 | 自治体による新たな課税 | 長期空室保有のリスク |
新築マンション購入前に検討したい具体的な進め方
まずは、新築マンションを購入する目的をできるだけ具体的に整理することが大切です。
自ら長く居住する予定なのか、一定期間後に賃貸に出す予定なのかによって、資金計画や将来の売却方針は大きく変わります。
特に、購入から短期間で売却して利益を得ることを前提にした計画は、現在検討されている課税強化により不利になる可能性があります。
そのため、住宅ローンの返済期間や手元資金の余裕も含めて、短期売却に頼らない堅実な資金計画を立てておくことが重要になります。
次に、購入のタイミングを考えるうえでは、マンション価格の動向と税制改正の検討状況を併せて確認することが欠かせません。
国土交通省は、新築マンションの価格高騰と投機的な短期売買の増加を背景として、税制上の措置を含む対応を要望しています。
また、政府・与党は、購入した新築マンションに住まずに取得から1年以内に売却した場合の所得税などについて、課税強化を検討しており、来年度以降の税制改正大綱への反映が目指されています。
このように、価格と税制の両面で先行きが変化し得るため、契約時期だけでなく引渡しから売却までの期間も視野に入れて検討することが大切です。
さらに、新築マンションの購入を検討している段階で、最新の税制や今後の課税強化の方向性について専門家に相談しておくと安心です。
現在も、居住用財産の3,000万円特別控除や長期保有の場合の軽減税率など、マイホームとして実際に居住する方に適用される特例が複数設けられていますが、その要件は細かく定められています。
また、非居住住宅を対象とする新たな税や、未入居のまま短期転売した場合に不動産取得税の軽減措置から外す案など、空室状態や短期転売を抑制する方向の議論も進んでいます。
こうした点を事前に把握することで、自身のライフプランに合った購入方法や活用方法を選びやすくなり、将来の税負担や売却時のリスクも見通しやすくなります。
| 検討すべきポイント | 確認しておきたい内容 | 対応の方向性 |
|---|---|---|
| 購入目的の整理 | 自宅利用か賃貸か | 短期売却前提を回避 |
| 購入タイミング | 価格動向と改正時期 | 契約時期と保有期間意識 |
| 税制・新税の確認 | 特例要件と課税強化案 | 専門家への早期相談 |
まとめ
新築マンションを1年以内に住まずに売却する場合、今後は所得税などの課税強化により利益が大きく目減りする可能性があります。
短期転売を前提にした購入や資金計画は、税制改正や取引抑制の流れを考えるとリスクが高まっています。
一方で、自ら居住する実需の方には、居住用財産の特例など有利な制度も多数あります。
当社では、最新の税制動向を踏まえた購入計画や将来の売却まで見据えたアドバイスが可能です。
不安や疑問がある方は、ぜひお気軽にお問い合わせください。