火災保険の保険金不正請求は氷山の一角か?業界全体の実態と安全に利用するための注意点
火災保険の保険金不正請求がニュースで取り上げられることが増えていますが、実は自分には関係ないと思っていませんか。
最近取り沙汰されているタマホームの火災保険金不正請求問題も、その一例にすぎず、まさに氷山の一角と指摘されています。
特に住宅の修理やリフォームに関わる場面では、知らないうちに不正な申請に巻き込まれるリスクがあります。
うその申請に加担してしまうと、保険金の返還だけでなく契約解除や詐欺として扱われるおそれもあり、決して他人事ではありません。
そこで今回は、タマホームの事例の概要や、火災保険の保険金不正請求がなぜ繰り返されるのかという背景を整理しながら、安心して火災保険を利用するために知っておきたいチェックポイントを分かりやすく解説します。
まずは、報道されている問題の全体像から確認していきましょう。
タマホーム火災保険金不正請求の概要
タマホームは、戸建住宅の建築請負だけでなく、火災保険などを取り扱う保険代理店業務も行っており、自社で建築した住宅の顧客を中心に保険契約の募集や事故対応の窓口を担っています。
同社の有価証券報告書でも、金融事業として火災保険等の保険代理業務を営んでいることが示されており、長年にわたり住宅事業と一体で展開してきたことが分かります。
こうした中で、損害保険会社側が火災保険金の申請内容に不自然な点を見つけ、タマホーム側へ照会したことをきっかけに、不適切な請求の疑いが社内調査で判明しました。
その後、同社は不正の可能性がある事案について損害保険会社と情報を共有しながら、詳細な確認作業を進めていると公表しています。
報道によると、不正請求が具体的に確認されたのは、高松支店において複数の社員が関与した火災保険金請求であり、過去の事故で使用した写真を別の事故として使い回したり、本来より高い修理費を申請したりする行為が行われていたとされています。
事故の状況を実際とは異なる内容で説明し、書類や写真で裏付けているように見せかけることで、損害額を大きく見せる手口が含まれていた点が特徴です。
こうした架空請求や水増し請求は、表面的には通常の保険金請求の形式をとりながら、実質的には保険会社に対する不正な金銭取得に当たる可能性が高いと指摘されています。
損害保険会社側は、同様の請求が他の支店でも行われているおそれがあるとして、より広範な調査を求めています。
高松支店で確認された不正請求は、件数が数百件規模、不正な保険金の総額は少なくとも数千万円、報道によっては約340件・約2300万円に達する可能性があると伝えられています。
さらに、損害保険会社による調査の結果、高松支店以外の西日本を含む複数拠点でも不適切な請求が疑われる事例が見つかり、問題が一部の支店にとどまらない可能性が示されています。
このためタマホームは、大手損害保険会社3社と連携し、全国の全拠点を対象とした調査を進めていると公表しており、不正の範囲や原因の解明、再発防止策の検討が急がれている状況です。
今後の調査結果によっては、不正件数や金額の規模がさらに拡大する可能性も指摘されています。
| 項目 | 内容 | 規模・状況 |
|---|---|---|
| 不正が疑われた拠点 | 高松支店を含む複数拠点 | 西日本中心に拡大懸念 |
| 主な不正請求の手口 | 過去写真の使い回し | 事故状況偽装による架空請求 |
| 不正件数と金額 | 数百件・数千万円規模 | 約340件・約2300万円報道 |
| 会社側の対応 | 全拠点の社内調査 | 損保3社と連携し全容解明 |
「氷山の一角」と言われる背景と業界構造
近年、火災保険の保険金不正請求は、個別の企業や店舗にとどまらず、全国的な広がりが指摘されています。
日本損害保険協会は、不正請求を保険犯罪として位置付け、警察との連絡会や意識調査を継続するなど、業界全体で対策を進めています。
また、国民生活センターや各地の消費生活センターには、「火災保険を使って住宅修理ができる」といった勧誘に関する相談が、ここ数年で大きく増加しており、統計上も不正や不適切な請求につながる事案の増加が確認されています。
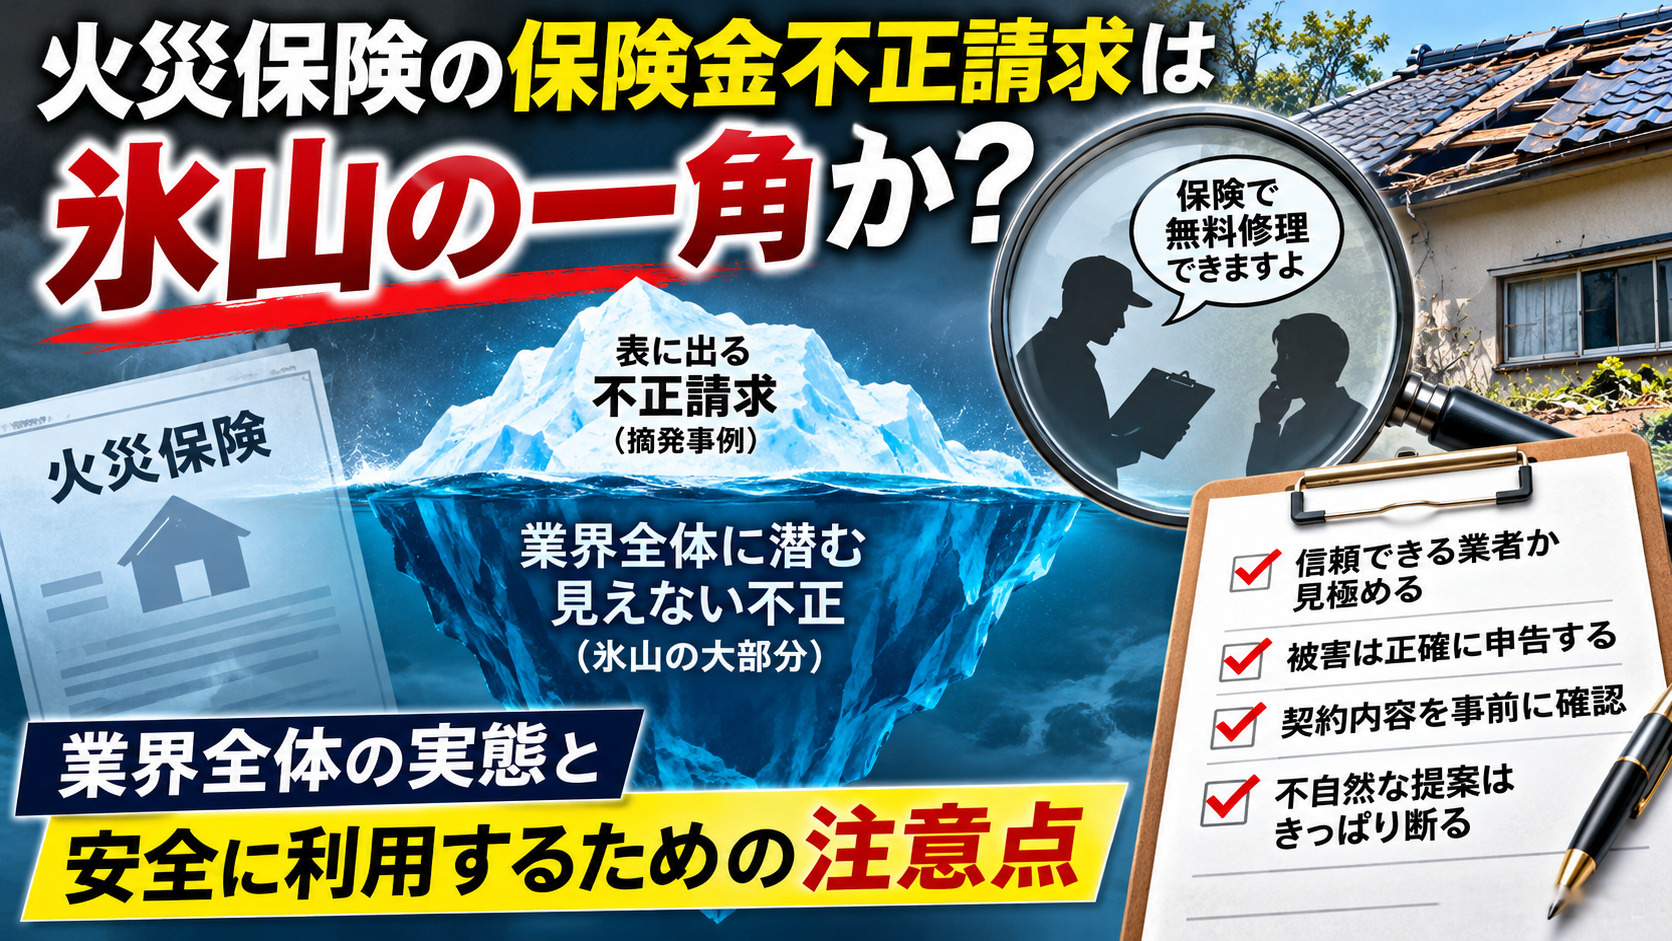
このように、特定の不祥事は、全国で起きている数多くの不正の一部にすぎないという意味で、「氷山の一角」と受け止められているのです。
とくに問題が表面化しやすいのは、大きな自然災害の発生後です。
台風や大雨などの被害が報道されると、「火災保険を使って実質無料で修理できる」「保険金請求を代わりに行う」と称して住宅を訪問する事業者による勧誘が増える傾向があります。
国民生活センターの資料でも、「保険金を使った住宅修理」に関する相談が、2010年度から2019年度の間に約20倍以上に増えたことが示されており、災害の多発とともに保険金を巡るトラブルが増加したことがうかがえます。
災害後の不安心理につけ込んだ勧誘が広がることで、本来は生活再建のための火災保険が、不正請求やトラブルの温床になってしまう点が大きな問題です。
さらに、「氷山の一角」と言われる背景には、業界全体の構造的な要因もあります。
損害保険業界では、代理店や提携事業者を通じて多くの契約や保険金支払が行われており、販売実績や取扱件数が重視されることで、適切な査定や指導が後回しになるリスクが指摘されています。
また、「保険金申請サポート」などをうたう事業者が介在すると、経年劣化による損傷であるにもかかわらず、自然災害による被害と偽って請求するなど、加入者自身が不正に巻き込まれる構図も生まれます。
このように、一社の問題にとどまらず、保険会社、代理店、修理業者、申請サポート事業者といった多くの関係者が絡み合う業界構造そのものが、不正請求を生みやすい土壌となっていることが、「氷山の一角」とされる大きな理由です。
| 項目 | 現状の傾向 | 潜在的なリスク |
|---|---|---|
| 自然災害後の勧誘 | 無料修理を強調する訪問 | 不正請求への誘導 |
| 保険会社と代理店 | 取扱件数重視の営業姿勢 | 査定や指導の形骸化 |
| 申請サポート事業者 | 高額手数料や成功報酬 | 経年劣化の災害偽装 |
火災保険の保険金不正請求に当たる行為とは
火災保険の不正請求には、過去に撮影した被害写真の使い回しや、実際には生じていない損害を装う事故偽装、修理費用を実際より高く見せる水増し見積もりなど、いくつか典型的な手口があります。
例えば、経年劣化による屋根や外壁の傷みを自然災害による損害と偽って申請したり、実際の工事内容とかけ離れた高額な見積書を用いて保険金を請求する事案が各地で確認されています。
日本損害保険協会や地方の消費生活センターも、住宅修理業者が火災保険の申請を代行すると称して、虚偽の損害申告や水増し請求を持ちかける事例への注意を呼びかけています。
こうしたうその申請は、多くの場合、後から保険会社の調査で発覚し、受け取った保険金の返還を求められるだけでなく、契約解除や将来の保険加入が難しくなるなど、重大な不利益につながります。
さらに、故意に虚偽の事故や損害を申告して保険金をだまし取る行為は、保険金詐欺として刑事罰の対象となり得るとされています。
住宅修理業者などから不正な申請に加担するよう誘われ、加入者自身が違法性を十分に理解しないまま署名してしまった場合でも、結果として詐欺行為の一部と評価されるおそれがあるため、注意が必要です。
そのため、「保険金を使えば実質無料」「絶対に保険金が下りる」といった勧誘には安易に応じず、内容を冷静に確認する姿勢が重要です。
一方で、火災や落雷、風災など、約款で定められた事故により実際に損害が生じた場合に、必要な修理費や片付け費用などを請求することは、正当な保険金請求です。
正当な請求では、事故の発生状況や被害箇所を事実に即して説明し、撮影日時が分かる写真や、実際の工事内容に見合った見積書など、裏付けとなる資料を整えることが基本となります。
加入者としては、「存在しない損害を申告しない」「経年劣化を災害と偽らない」「実際に支出しない費用を計上しない」という基本ルールを守ることで、不正請求への関与を防ぐことができます。
少しでも不自然な提案や説明を受けた場合は、その場で即決せず、契約内容や見積書を自分で見直し、必要に応じて保険会社や公的な相談窓口に確認することが大切です。
| 項目 | 不正請求に当たる行為 | 正当な請求のポイント |
|---|---|---|
| 損害の内容 | 経年劣化を災害と偽装 | 事故原因と被害を事実記載 |
| 写真・資料 | 過去写真の使い回し | 発生時期が分かる写真提出 |
| 見積金額 | 実工事と無関係な水増し | 実際の工事内容に即した金額 |
安心して火災保険を利用するためのチェックポイント
修理業者や担当者から「火災保険を使えば自己負担はゼロです」と言われたときは、まず本当に保険の補償対象となる損害かどうかを確認することが大切です。
自然災害による損害なのか、単なる老朽化なのかで、保険金支払いの可否が大きく異なります。
そのため、安易に業者の説明をうのみにせず、加入している損害保険会社や保険代理店に直接問い合わせて、補償内容や申請方法を確かめることが重要です。
少しでも不安を感じた場合は、その場で契約せず、一度立ち止まって冷静に検討するようにしましょう。
見積もりや申請書類を確認するときは、実際の損害箇所と写真が一致しているか、工事内容と金額が適切かどうかを、自分の目で丁寧に見ていくことが重要です。
特に、保険会社に提出する写真に、過去の被害写真が紛れ込んでいないか、不自然に損傷が強調されていないかといった点も注意が必要です。
また、保険金申請代行手数料として高額な割合が記載されていないか、工事契約と申請代行契約が一体になっていないかも、契約書面でしっかり確認することが求められます。
疑問があれば、署名や押印をする前に、必ず説明を求めることが安心につながります。
不審な勧誘を受けた場合や、保険金不正請求につながるのではないかと不安を感じたときは、早めに公的な相談窓口を利用することが有効です。
各地の消費生活センターや国民生活センターでは、「保険金で無料修理」といった勧誘に関する相談が多数寄せられており、具体的な対応方法やクーリング・オフの可否などについて助言を受けることができます。
また、「局番なし188」の消費者ホットラインから、身近な相談窓口を案内してもらうこともできます。
さらに、日本損害保険協会などが発信する注意喚起や動画解説も参考にしながら、最新のトラブル事例や正しい保険金請求の流れを把握しておくと、冷静に判断しやすくなります。
| 場面 | 主なチェック項目 | 相談・確認先 |
|---|---|---|
| 勧誘を受けたとき | 補償対象か、契約急ぎの圧力有無 | 加入保険会社、保険代理店 |
| 書類確認のとき | 写真と損害の一致、金額の妥当性 | 家族・知人、専門家等 |
| 不安や疑問があるとき | 不審勧誘の有無、解約条件の内容 | 消費生活センター、消費者ホットライン |
まとめ
タマホームの火災保険金不正請求問題は、業界全体で起きている不正の一例に過ぎず、「氷山の一角」とも言われています。
しかし、ルールを守って契約し、正しく申請すれば、火災保険は住まいを守る強い味方になります。
「保険で自己負担ゼロ」などと言われたときこそ、内容を確認し、不安や疑問は専門家に相談することが大切です。
当社では、不正に一切関わらず、適正な保険活用や住まいの相談に丁寧に対応しています。
火災保険のことで少しでも気になる点があれば、どうぞお気軽にお問い合わせください。