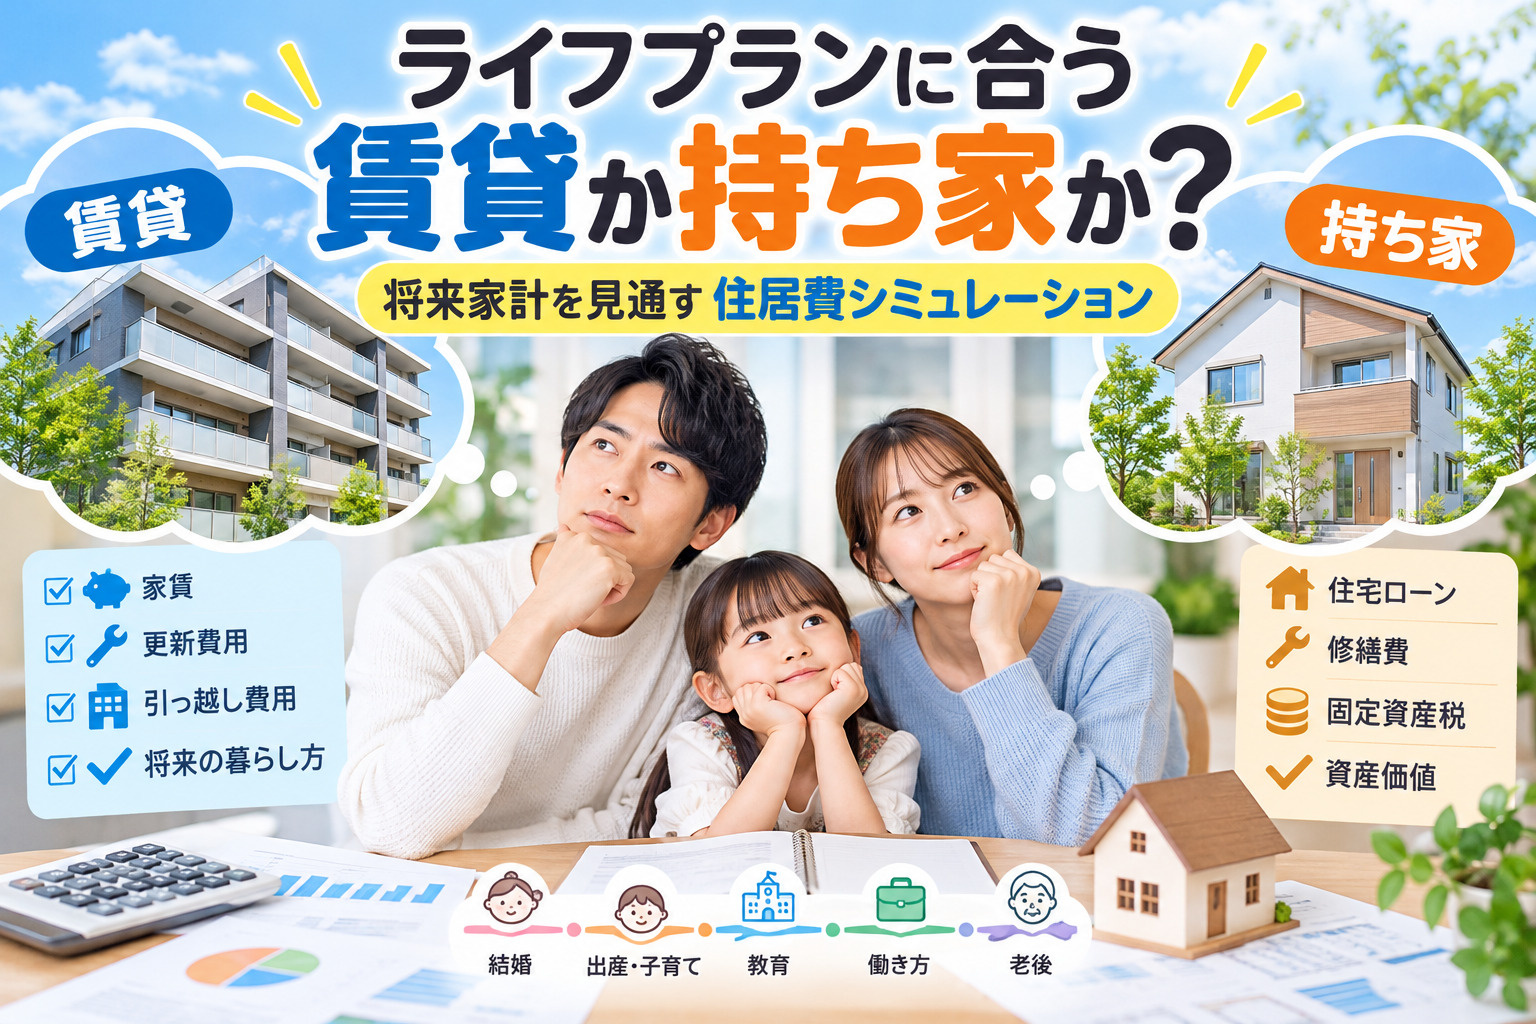
ライフプランに合う賃貸か持ち家か?将来家計を見通す住居費シミュレーション
結婚や出産を控え、これからの家計に漠然と不安を感じていませんか。
住まいを賃貸のままにするか、思い切って持ち家に踏み切るかは、人生の分岐点となる大きなテーマです。
とくにライフプランが大きく動く数年間は、収入や働き方が変わりやすく、住居費の選択が将来の安心感に直結します。
そこで本記事では、賃貸と持ち家の特徴を整理しながら、家計への影響をシミュレーションする考え方をわかりやすく解説します。
今の不安を少しずつ具体的な数字と行動に変え、自分たちらしい暮らし方を描くヒントとしてお役立てください。
結婚・出産前に考える賃貸と持ち家の基本
結婚や出産を控えた時期は、収入や働き方が変化しやすく、住まいの選び方が家計に大きく影響しやすい時期です。
厚生労働省の国民生活基礎調査では、子どものいる世帯ほど教育費や生活費の負担感が高いことが示されており、住居費を含めた家計全体の見通しが重要になっています。
また、育児休業の取得や短時間勤務への切り替えによって一時的に手取り収入が減る一方で、保育料など新たな支出も生じやすくなります。
そのため、賃貸と持ち家それぞれの特徴を理解したうえで、いつどのように住まいを選ぶかを事前に整理しておくことが大切です。
まず、結婚から子どもの誕生、育児休業、復職、場合によっては転職という流れの中で、住まいの必要条件は段階的に変化します。
独身期には職場への通勤利便性を重視した賃貸住宅が多い一方で、子どもが生まれると部屋数や収納、静かな生活環境など、重視する点が増える傾向があります。
国土交通省の住宅市場動向調査でも、子どもの有無や家族人数が、広さや間取りの希望条件に強く影響していることが確認されています。
このように、ライフイベントの時期と住まい方の変化を結び付けて考えることで、「今必要な条件」と「数年後に必要になる条件」を分けて整理しやすくなります。
次に、賃貸と持ち家には、それぞれ子育て世帯にとっての利点と注意点があります。
賃貸は、転勤や転職、保育園や学校の状況に応じて住み替えやすく、住宅設備の修繕費を直接負担しない点で柔軟性がありますが、更新料や毎月の家賃支払いが続くことになります。
一方、持ち家は、住宅ローン返済や固定資産税、将来の修繕費といった負担があるものの、長期的には資産として残る可能性があり、子どもの成長に合わせた住環境を計画的に整えやすい側面があります。
さらに、共働き世帯の場合には、通勤時間や保育施設への距離も含めて、どちらが自分たちの働き方と両立しやすいかを見極めることが重要です。
| 項目 | 賃貸のポイント | 持ち家のポイント |
|---|---|---|
| 住み替えのしやすさ | 転勤時も柔軟対応 | 売却や賃貸化が必要 |
| 家計への影響 | 家賃継続負担 | ローンと税金負担 |
| 将来の資産性 | 資産として残らない | 条件次第で資産形成 |
| 子育て環境 | 必要に応じて住み替え | 腰を据えた住環境整備 |
最後に、結婚や出産を控え、「今は賃貸のままか」「思い切って持ち家に進むか」を迷うときには、いくつかの判断軸を持つことが大切です。
たとえば、今後の転勤可能性や、少なくとも何年間は同じ地域で暮らしたいかという予定、世帯年収と貯蓄水準、将来見込みたい教育費や老後資金などです。
金融庁が紹介するライフプランシミュレーションの考え方でも、住宅費は長期の家計計画の中で早めに確認すべき大きな支出として位置付けられています。
こうした情報を踏まえ、自分たちの将来像と照らし合わせながら、住まい選びの方針を整理していくことが、家計の不安を小さくする第一歩になります。
ライフプランから見る賃貸・持ち家の家計への影響
まず、賃貸か持ち家かを考える前提として、夫婦の長期的な収入と支出の流れを整理しておくことが大切です。
厚生労働省の国民生活基礎調査では、世帯の年齢構成や就業状況、家計支出などが継続的に把握されており、子育て期は一時的に就労が減り、可処分所得が下がりやすい傾向が見られます。
一方で、子どもの成長に合わせて教育費が増え、老後に向けた貯蓄も必要になるため、住居費に充てられる金額は生涯を通じて一定ではありません。
そのため、現在の家賃負担だけで判断するのではなく、育休や復職のタイミング、将来の働き方の見通しも含めて、数十年単位のライフプランとして住まい方を検討していくことが重要です。
次に、賃貸と持ち家では、生涯を通じた住居費の構造が大きく異なります。
国土交通省の住宅市場動向調査などでは、住宅取得世帯の資金計画や返済負担率が示されており、持ち家では住宅ローン返済に加えて固定資産税や修繕費といった支出が継続することがわかります。
一方、賃貸は初期費用や更新料、将来の家賃上昇リスクはあるものの、大規模な修繕や建て替え費用を直接負担する必要はありません。
このように、どちらを選んでも生涯で見れば大きな金額になりますが、「何に対して、どの時期にお金が出ていくのか」という支出のタイミングと内訳が異なる点を理解しておくと、家計シミュレーションが行いやすくなります。
さらに、今後の物価や金利、家賃水準の変化も、賃貸と持ち家の有利不利に影響を与えます。
総務省統計局の消費者物価指数を見ると、近年はエネルギーや食料品を含む幅広い品目で物価上昇が続いており、将来も一定のインフレを前提にした資金計画が求められます。
物価が上がると、長期的には家賃も上昇しやすくなる一方、固定金利型の住宅ローンであれば、返済額が名目上は変わらないという安心感があります。
ただし、金利水準が上がれば新規借入や借換えの条件が厳しくなる可能性もあるため、現在だけでなく将来の金利動向にも幅を持たせてシミュレーションし、「家賃上昇リスク」と「ローン返済固定化による安心感」の両面を比較することが大切です。
| 項目 | 賃貸の家計への影響 | 持ち家の家計への影響 |
|---|---|---|
| 毎月の負担 | 家賃中心の変動支出 | ローン返済中心の固定支出 |
| 追加でかかる費用 | 更新料や引越し費用 | 固定資産税と修繕積立 |
| 物価や家賃の影響 | 家賃上昇リスクを受けやすい | 返済額は固定しやすい |
| 老後の住まい方 | 収入に応じた住み替え前提 | ローン完済後の負担軽減 |
自分たちの将来像に合わせたシミュレーション手順
将来の家計を具体的に思い描くためには、まず自分たちのライフイベントの見通しを整理しておくことが大切です。
金融庁や厚生労働省などの公的機関が紹介しているライフプランでは、年齢や家族構成、収入と支出、貯蓄残高といった前提条件を一覧にして考える方法が一般的です。
子どもの人数や教育方針、共働きか専業かといった働き方、将来イメージする住まいの広さや環境を一度書き出すことで、賃貸を続ける場合と持ち家を検討する場合の方向性が見えやすくなります。
こうした整理は、後から数値を変更して試算し直す際の土台にもなります。
前提条件をまとめたら、次に年齢ごとの収入・支出・貯蓄残高を並べたライフプラン表を作成します。
金融庁が案内しているライフプランシミュレーターなどの家計試算では、現在の年齢から定年以降までの収入と生活費、住居費などを入力し、将来の資産残高の推移を確認する形式が多く採用されています。
賃貸を続けるケース、一定の時期に持ち家を購入するケース、早い時期に持ち家を取得するケースというように複数のパターンを並行して作ると、それぞれの節目での貯蓄額や住居費負担の違いが比較しやすくなります。
なお、統計調査でも子育て世帯は教育費や生活費の負担感が高い傾向が示されているため、余裕を持った支出計画を心がけることが重要です。
具体的なシミュレーションでは、賃貸と持ち家それぞれで考慮すべき費目を漏れなく洗い出すことが欠かせません。
国土交通省の住宅市場動向調査などでは、住宅取得時の資金調達方法や年間の住宅ローン返済額、住居費負担への意識が調査されており、ローン返済や固定資産税、将来の修繕費などが家計に与える影響の大きさがうかがえます。
賃貸の場合は、敷金・礼金などの初期費用、更新料や退去時の原状回復負担、家賃の上昇リスクを確認しておくと安心です。
一方、持ち家の場合は、購入時の諸費用に加え、長期的な修繕計画やリフォーム費用を含めて総額を試算し、老後までの住居費として比較することが大切です。
| 整理すべき前提条件 | ライフプラン表で見る点 | 住居費シミュレーションの要点 |
|---|---|---|
| 家族構成と子どもの人数 | 収入と生活費の推移 | 家賃または返済額の総額 |
| 働き方と収入見通し | 貯蓄残高と取り崩し | 初期費用や諸費用 |
| 住まいの広さや希望環境 | 出産や教育費の時期 | 修繕費やリフォーム費 |
賃貸・持ち家の迷いを整理し相談につなげるコツ
賃貸と持ち家を迷うときには、まず家計の数字だけで判断しないことが大切です。
例えば、子育て環境としての静かさや周辺施設、通勤時間や実家との距離、将来の転勤可能性など、暮らし方そのものに関わる条件を丁寧に書き出してみます。
そのうえで、どの条件が自分たちにとって「譲れないもの」か、「あればうれしいもの」かを分けて考えると、選択の優先順位が見えやすくなります。
こうした価値観の整理は、金融庁や金融広報中央委員会が示しているライフプラン作成の考え方とも共通しており、将来の家計不安を見通す第一歩になります。
次に、ライフプランのシミュレーション結果を、単なる「合計額」ではなく、時期ごとの収支の山や谷に注目して読み解くことが重要です。
金融庁のライフプラン関連資料でも、教育費のピークや老後の生活費など、特定の時期に負担が集中しやすい点を意識することが勧められています。
賃貸を続ける場合は家賃や更新料、持ち家の場合は住宅ローンや固定資産税、修繕費などが、いつどの程度必要になるかをグラフや表で確認します。
そのうえで、「子どもが小さい時期は通勤時間を短くしたい」「教育費が増える時期に住居費を抑えたい」など、自分たちのライフイベントと支出のタイミングを重ね合わせると、どの住まい方がより安心できるか判断しやすくなります。
将来の家計不安を少しでも軽くするためには、自分たちだけで悩み続けず、専門家に相談して客観的な視点を得ることも有効です。
金融庁や厚生労働省が紹介する相談制度や調査結果でも、第三者の助言を得ながら生活設計を行う重要性が示されており、家計やライフコースに関する情報を整理しておくことで、相談の精度が高まります。
相談の際は、世帯の年収やボーナス、現在の貯蓄額、今後想定している子どもの人数や教育方針、転勤の可能性、希望する住まいの広さや設備などを、あらかじめメモにまとめておくと役立ちます。
こうしてライフプランと価値観、数字のシミュレーションをそろえて相談に臨むことで、賃貸と持ち家それぞれの選択肢について、より納得感のある結論に近づきやすくなります。
| 整理したい項目 | 具体的な確認内容 | 相談前に準備する情報 |
|---|---|---|
| 暮らし方の価値観 | 通勤時間や実家との距離 | 現在の通勤先と通勤時間 |
| 子育て環境 | 保育や学校への考え方 | 子どもの人数と教育方針 |
| 家計と貯蓄状況 | 将来の収支の山と谷 | 収入・支出・貯蓄の一覧 |
まとめ
結婚や出産を控えた今こそ、賃貸か持ち家かをライフプランから丁寧に考えることが大切です。
年収の変化や教育費、老後資金まで見通したうえで、複数パターンをシミュレーションすれば、将来の家計不安はぐっと小さくできます。
ただ、自分たちだけで数字や条件を整理するのは大変です。
当社では、家計と住まいを一体で考えるライフプランシミュレーションを行い、賃貸と持ち家のメリット・デメリットをわかりやすく比較します。
「うちはどう考えるのが安心か」を一緒に整理しますので、まずはお気軽にご相談ください。